Domain kriegsfuß.de kaufen?
Wir ziehen mit dem Projekt
kriegsfuß.de um.
Sind Sie am Kauf der Domain
kriegsfuß.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kriegsfuß.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Der Preis der Gleichgültigkeit, Fachbücher von Anna HordychDer Preis der Gleichgültigkeit ist ein Fachbuch von Anna Hordych, das sich mit den Poetiken der Indifferenz im 19. Jahrhundert auseinandersetzt. Es beleuchtet sowohl die positiven als auch die negativen Aspekte der Ökonomie in der Literatur dieser Zeit. Das Buch ist in deutscher Sprache verfasst und bietet eine umfassende Analyse der Wechselwirkungen zwischen Sprache, Literatur und ökonomischen Konzepten. Mit einem Umfang von 386 Seiten bietet es tiefgehende Einblicke und kritische Perspektiven, die für Studierende und Fachleute im Bereich der Sprach- und Literaturwissenschaft von Interesse sind. Der kartonierte Einband sorgt für eine ansprechende und praktische Handhabung. Dieses Sachbuch, das im Jahr 2025 veröffentlicht wird, ist ein bedeutender Beitrag zur wissenschaftlichen Diskussion über die Rolle der Indifferenz in der Literatur und deren gesellschaftliche Implikationen. Es richtet sich an Leserinnen und Leser, die sich für die komplexen Zusammenhänge zwischen literarischen Strömungen und ökonomischen Theorien interessieren.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unbeteiligt, gelangweilt, unmotiviert, Fachbücher von Astrid Hildenbrand, Uri WeinblattWenn Jungs nicht mehr rausgehen, sich isolieren und den Kontakt zu anderen verlieren, können Eltern stabilisierende Schritte einleiten, um ihrem Sohn zu einem bewussteren Selbstbild zu verhelfen. Der gesellschaftliche Wandel betrifft die Identitätsentwicklung von Jungen empfindlich. Im Spagat zwischen traditionellen Männlichkeitsvorstellungen und modernen Geschlechterkonzeptionen, unter Leistungsdruck und inmitten globaler Problemlagen finden sich viele Jugendliche und junge Männer nicht zurecht. Die Reaktion ist oft Scham, die Symptome sind Abkapselung von Familie, Freunden und räumlicher Umwelt, gepaart mit übermässigem Konsum an Videospielen und Cannabis. Uri Weinblatt analysiert die Übergangsphase vom Jugendlichen zum Mann in Verbindung mit der Genese von Schamgefühlen. Er antwortet klar, konkret und kenntnisreich auf die Frage, wie Eltern ihre Söhne darin unterstützen können, ihre Scham zu regulieren, ihren Weg zu finden und selbstbewusst erwachsen zu werden.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
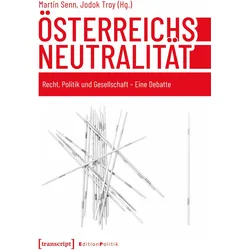
Österreichs Neutralität, Fachbücher von Martin Senn, Jodok TroySeit dem Ende des Ost-West-Konflikts haben sich die Rahmenbedingungen für Österreichs Neutralität grundlegend verändert. Zugleich ist die Diskussion über ihr Wesen und ihren Wert zum Stillstand gekommen. Doch die Aggression Russlands, die Krise der transatlantischen Beziehungen und das Streben der EU nach einer eigenständigen Verteidigungsfähigkeit machen eine Debatte über Sicherheits- und Verteidigungspolitik und damit auch über die Neutralität dringlicher denn je. Die Beiträge dieses Bandes beleuchten die Vergangenheit, Gegenwart und Zukunft der österreichischen Neutralität aus verschiedenen Perspektiven und geben damit Impulse für eine gesellschaftliche und wissenschaftliche Auseinandersetzung mit ihr sowie mit der Neutralität in der internationalen Politik im Allgemeinen.50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **

Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Objektivität, Fachbücher von Lorraine Daston, Peter GalisonAusgangspunkt dieser zum Standardwerk gewordenen Studie ist ein Kernbegriff der neuzeitlichen Wissenschaft. Objektivität, so zeigt sich, hat eine Geschichte, die voller Überraschungen steckt. Lorraine Daston und Peter Galison zeichnen sie nach, vom 18. Jahrhundert bis in die Gegenwart, und zeigen unter anderem, dass die Herausbildung eines solchen erkenntnistheoretischen Ideals mit alltäglichen Praktiken der Herstellung wissenschaftlicher Bilder einhergeht. Ihr opulent illustriertes Buch richtet sich an alle, die sich für den wissenschaftshistorisch wie wissenschaftstheoretisch zentralen Begriff der Objektivität interessieren – und dafür, was es heisst, mit wissenschaftlichem Blick auf die Welt zu schauen.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Neutralität und Kaiserschmarrn, Sachbücher von György DalosEin neuer Blick auf die österreichische Geschichte des 20. Jahrhunderts. Von den Trümmern des Zweiten Weltkriegs bis in die Gegenwart bietet dieses kurzweilige Buch einen erhellenden Überblick über die bewegte Geschichte Österreichs seit 1945. Wie positionierte sich die Alpenrepublik im Kalten Krieg? Wie prägt dies auch heute noch das Verhältnis zu Russland? Fundiert und mit liebevoll-kritischem Blick verortet György Dalos die österreichische Nachkriegsgeschichte im mittel- und osteuropäischen Kontext. Eine unverzichtbare Lektüre für alle, die Österreichs Rolle in der Region und in Europa, seine Vergangenheit und seine Gegenwart besser verstehen wollen. Durch seine im Staatsvertrag von 1955 festgeschriebene "immerwährende Neutralität" war Österreich lange ein wichtiges Bindeglied zwischen Ost und West und hatte die Möglichkeit, seine Geschichte eigenverantwortlich fortzuschreiben. Dieses Buch zeichnet nach, inwieweit es der Zweiten Republik in den darauffolgenden Jahrzehnten gelang, diese günstige Konstellation zu nutzen. Wir erfahren, wie die innere Entwicklung verlief und welche Konflikte die Identitätsbildung als moderne Nation bis heute begleiten. Von der sozialdemokratischen Blütezeit der Ära Kreisky in den 1970ern bis zur Waldheim-Affäre, von den Ursprüngen der Umweltbewegung und dem Aufstieg der FPÖ unter Jörg Haider bis zum Ibiza-Video, von Kurz bis Kickl – in seiner Geschichte Österreichs seit 1945 bietet György Dalos eine essayistische Darstellung der wichtigsten politischen, ereignisgeschichtlichen und gesellschaftlichen Entwicklungen des Landes und verliert dabei auch nie die regionalen Kontexte Mittel- und Osteuropas aus den Augen.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Preis der Gleichgültigkeit, Fachbücher von Anna HordychDer Preis der Gleichgültigkeit ist ein Fachbuch von Anna Hordych, das sich mit den Poetiken der Indifferenz im 19. Jahrhundert auseinandersetzt. Es beleuchtet sowohl die positiven als auch die negativen Aspekte der Ökonomie in der Literatur dieser Zeit. Das Buch ist in deutscher Sprache verfasst und bietet eine umfassende Analyse der Wechselwirkungen zwischen Sprache, Literatur und ökonomischen Konzepten. Mit einem Umfang von 386 Seiten bietet es tiefgehende Einblicke und kritische Perspektiven, die für Studierende und Fachleute im Bereich der Sprach- und Literaturwissenschaft von Interesse sind. Der kartonierte Einband sorgt für eine ansprechende und praktische Handhabung. Dieses Sachbuch, das im Jahr 2025 veröffentlicht wird, ist ein bedeutender Beitrag zur wissenschaftlichen Diskussion über die Rolle der Indifferenz in der Literatur und deren gesellschaftliche Implikationen. Es richtet sich an Leserinnen und Leser, die sich für die komplexen Zusammenhänge zwischen literarischen Strömungen und ökonomischen Theorien interessieren.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Unbeteiligt, gelangweilt, unmotiviert, Fachbücher von Astrid Hildenbrand, Uri WeinblattWenn Jungs nicht mehr rausgehen, sich isolieren und den Kontakt zu anderen verlieren, können Eltern stabilisierende Schritte einleiten, um ihrem Sohn zu einem bewussteren Selbstbild zu verhelfen. Der gesellschaftliche Wandel betrifft die Identitätsentwicklung von Jungen empfindlich. Im Spagat zwischen traditionellen Männlichkeitsvorstellungen und modernen Geschlechterkonzeptionen, unter Leistungsdruck und inmitten globaler Problemlagen finden sich viele Jugendliche und junge Männer nicht zurecht. Die Reaktion ist oft Scham, die Symptome sind Abkapselung von Familie, Freunden und räumlicher Umwelt, gepaart mit übermässigem Konsum an Videospielen und Cannabis. Uri Weinblatt analysiert die Übergangsphase vom Jugendlichen zum Mann in Verbindung mit der Genese von Schamgefühlen. Er antwortet klar, konkret und kenntnisreich auf die Frage, wie Eltern ihre Söhne darin unterstützen können, ihre Scham zu regulieren, ihren Weg zu finden und selbstbewusst erwachsen zu werden.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Österreichs Neutralität, Fachbücher von Martin Senn, Jodok TroySeit dem Ende des Ost-West-Konflikts haben sich die Rahmenbedingungen für Österreichs Neutralität grundlegend verändert. Zugleich ist die Diskussion über ihr Wesen und ihren Wert zum Stillstand gekommen. Doch die Aggression Russlands, die Krise der transatlantischen Beziehungen und das Streben der EU nach einer eigenständigen Verteidigungsfähigkeit machen eine Debatte über Sicherheits- und Verteidigungspolitik und damit auch über die Neutralität dringlicher denn je. Die Beiträge dieses Bandes beleuchten die Vergangenheit, Gegenwart und Zukunft der österreichischen Neutralität aus verschiedenen Perspektiven und geben damit Impulse für eine gesellschaftliche und wissenschaftliche Auseinandersetzung mit ihr sowie mit der Neutralität in der internationalen Politik im Allgemeinen.50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Umdeutung der Neutralität, Fachbücher von Peter Lehmann"Die Umdeutung der Neutralität" von Peter Lehmann bietet eine tiefgehende Analyse der schweizerischen Neutralität nach den napoleonischen Kriegen. Der Autor beleuchtet, wie die Eidgenossenschaft in der Nachkriegsordnung der anti-napoleonischen Allianz eine zentrale Rolle einnahm und das Vertrauen in ihre Neutralität sowohl intern als auch extern wiederherstellen musste. Der Band untersucht die institutionellen Verbesserungen, insbesondere im Bereich der Landesverteidigung, und zeigt auf, wie diese Entwicklungen zur Stärkung des nationalen Gefühls in der Schweiz beitrugen. Lehmann argumentiert, dass die Schweiz nach 1815 nicht mit der von 1798 vergleichbar ist, da sie an innerer Stärke gewonnen hat, was für das Verständnis der modernen Neutralität von grosser Bedeutung ist.70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
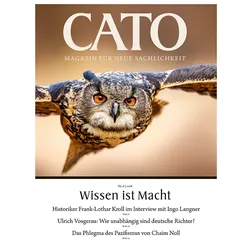
CATO - Magazin für neue Sachlichkeit Nr. 6/2026CATO – Magazin für neue Sachlichkeit CATO ist unabhängig, kritisch und furchtlos. Das Magazin steht für Klarheit im Denken und Haltung im Handeln. Mit tiefgründigen Analysen, klugen Essays und scharfsinnigen Kommentaren beleuchtet CATO die großen Fragen unserer Zeit – jenseits des Mainstreams. Für Leserinnen und Leser, die Wert auf geistige Unabhängigkeit und konservative Kultur legen. In dieser Ausgabe lesen Sie: Interview: Frank-Lothar Kroll über die zunehmende Verengung gesellschaftlicher und politischer Freiheit Justiz: Ulrich Vosgerau über die Unabhängigkeit deutscher Richter Nahost: Chaim Noll über Europas Pazifismus und den Umgang mit islamistischen Bedrohungen Analyse: Heinz Theisen über die geopolitische Lage des Westens zwischen Osten und Süden Nigeria: Die Verfolgung und Tötung von Christen aufgrund ihres Glaubens Ungarn: Kulturpolitik sowie 70 Jahre ungarischer Volksaufstand und das Trauma des Ostblocks Kuba: Die Bedrohung der westlichen Hemisphäre durch das kommunistische Regime Geopolitik: Gewinnt China den KI-Wettlauf? Künstliche Intelligenz als geopolitisches Machtinstrument Essay: Über die Bedeutung traditioneller religiöser und politischer Bindungen Kulturgeschichte: Musik und Mathematik - Spiegelungen, Umkehrungen und Symmetrien in den Werken großer Komponisten18,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.